Waarom één gemiste incasso je bedrijf kan schaden – en hoe open banking het voorkomt
Waarom één gemiste incasso je bedrijf kan schaden – en hoe je het voorkomt
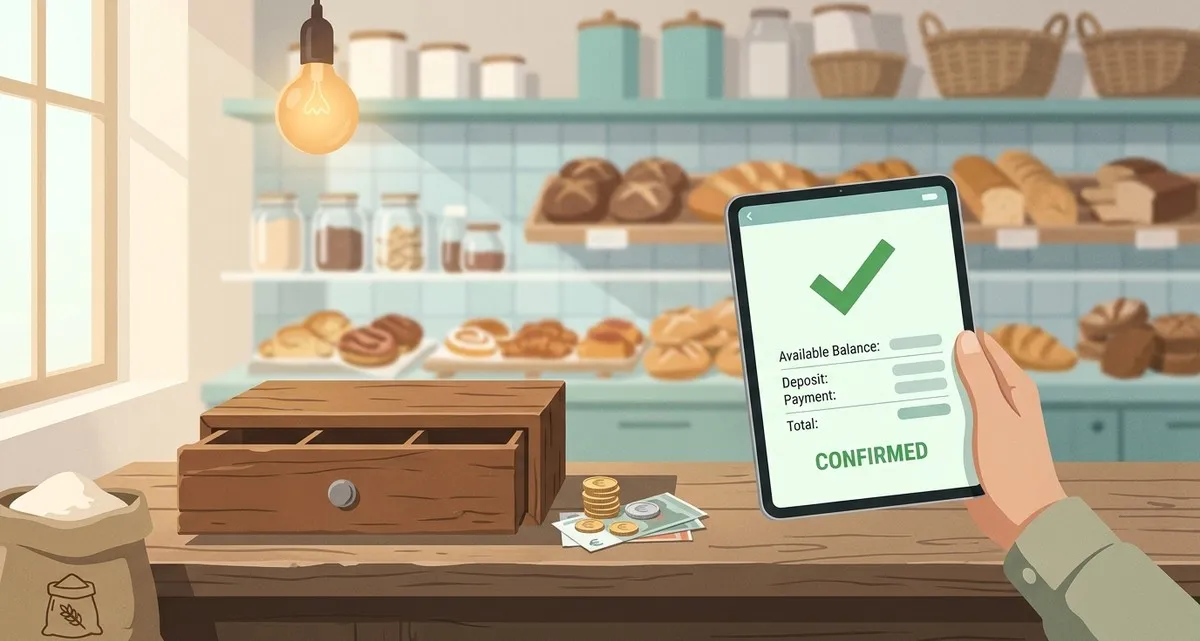
Stel je een bakkerij voor die op de eerste dag van de maand €500 van een vaste klant verwacht. De betaling mislukt omdat de klant een verkeerd IBAN heeft ingevuld. De bakker moet nu achter de betaling aan, besteedt tijd aan telefoontjes en riskeert een cash‑flow gat dat de inkoop van verse ingrediënten kan vertragen. Voor een kleine onderneming kan één gemiste incasso snel leiden tot verloren omzet, ontevreden klanten en extra administratieve kosten.
Open banking biedt een manier om die fouten voordat het geld wordt afgeschreven te vangen. Met realtime account‑informatie‑services (AIS) kun je controleren of de bankgegevens kloppen, of er voldoende saldo is en zelfs verdachte activiteit signaleren. Het resultaat? Minder mislukte betalingen, minder fraude en een soepelere cashflow – zonder dat je een technische graad nodig hebt.
Wat open banking is en hoe het werkt voor kleine bedrijven in Nederland
Open banking is een verzameling standaarden waarmee banken klant‑goedgekeurde data via veilige API’s delen met derden. In de praktijk kan een klant jou toestemming geven om:
- Zijn of haar bankrekeninggegevens (IBAN en tenaamstelling) in te zien.
- Het saldo in realtime te controleren.
- Te bevestigen dat de rekening toebehoort aan de betaler.
Alles gebeurt direct vanuit de bank en de data wordt end‑to‑end versleuteld. Voor een Nederlandse ondernemer voelt dit vertrouwd aan: consumenten gebruiken al jarenlang automatische incasso’s. Open banking voegt simpelweg een digitale laag toe die die betalingen veiliger en slimmer maakt.
Account Information Services (AIS) – de verborgen kracht achter een simpele betaling
AIS is de technische term voor de hierboven beschreven “alleen‑lezen” toegang. Wanneer je een AIS‑oplossing integreert, ziet het betaalproces er zo uit:
- De klant klikt op “Betalen via bank”.
- Hij of zij wordt doorgestuurd naar de eigen inlogpagina van de bank (dezelfde pagina die je gebruikt voor internetbankieren).
- Na inloggen en toestemming geeft de provider de rekeninggegevens en, indien gewenst, het huidige saldo door.
- Jouw systeem ontvangt een bevestiging dat de rekening geldig is en eventueel dat er voldoende saldo is.
- De betaling wordt automatisch geïnitieerd.
Omdat de verificatie vóór de transactie plaatsvindt, vermijd je de klassieke fouten als “verkeerd IBAN” of “onvoldoende saldo” die normaal pas na het versturen van een factuur zichtbaar worden.
Een realistisch (fictief) voorbeeld
Emma runt een kleine bakkerij in Utrecht. Ze biedt klanten een maandelijkse abonnementbox met vers brood aan. Elke maand incasseert ze €45.
-
Zonder open banking: Emma vraagt klanten hun IBAN in te voeren via een formulier. Een nieuwe abonnee typt per ongeluk een cijfer verkeerd. De eerste incasso mislukt, Emma’s boekhoudsoftware markeert de gemiste betaling en ze besteedt een uur aan telefoontjes om het recht te zetten. Ondertussen is de cashflow krapper omdat de €45 niet binnenkomt.
-
Met AIS: Emma schakelt een “Betalen via bank”‑knop in via een open‑banking provider. Wanneer de nieuwe abonnee op de knop klikt, controleert de provider direct het IBAN en bevestigt dat de rekening toebehoort aan de abonnee. De saldo‑check laat ook zien dat er genoeg geld op de rekening staat. De incasso wordt in één keer uitgevoerd en Emma hoeft de klant niet meer achterna te gaan.
Hetzelfde principe werkt voor hogere bedragen, energierekeningen of andere terugkerende diensten. Het enige wat verandert is de grootte van het risico dat je vermijdt.
Checklist: wat je vandaag nog kunt doen
| ✅ Actie | Waarom het belangrijk is |
|---|---|
| Vraag toestemming voor AIS | Zonder expliciete toestemming mag je de rekeninggegevens niet inzien. Een simpel checkbox‑veld in het checkout‑proces volstaat. |
| Kies een compliant open‑banking provider | Zoek een provider die gecertificeerd is onder de Nederlandse PSD2‑regels en zowel betaalinitiatie als account‑informatie aanbiedt. |
| Voeg realtime IBAN‑validatie toe | Zo vang je typefouten op voordat de eerste betaling wordt geprobeerd, waardoor handmatige correcties verdwijnen. |
| Schakel saldo‑checks in voor terugkerende betalingen | Als je weet dat de klant voldoende saldo heeft, verklein je de kans op een mislukte incasso en de bijbehorende kosten. |
| Integreer de controles in je bestaande facturatie‑ of webshop‑systeem | De meeste moderne platformen (Shopify, WooCommerce, maatwerk webapps) hebben plugins of API’s die de integratie eenvoudig maken. |
| Train je personeel op de nieuwe flow | Een korte interne demo zorgt ervoor dat iedereen weet wat er gebeurt bij een geweigerde betaling en hoe je de uitzondering afhandelt. |
Door deze punten af te vinken, verander je een eenvoudige betaalmethode in een proactieve bescherming van je cashflow.
Veelgestelde vragen
Q: Heb ik een ontwikkelaar nodig om open banking in te stellen?
A: Niet per se. Veel providers bieden kant‑en‑klare modules voor populaire e‑commerce platformen. Bij een eigen webapp is een korte ontwikkelingsinspanning (meestal een paar dagen) voldoende om de API‑calls toe te voegen.
Q: Is de data van mijn klant veilig?
A: Ja. De gegevens worden versleuteld verstuurd en de provider slaat nooit de volledige rekeninggegevens op – alleen een token dat jouw systeem voor die specifieke transactie kan gebruiken. De klant logt in bij zijn eigen bank, dus jij ziet nooit het wachtwoord.
Q: Worden mijn kosten hoger door open banking?
A: Providers rekenen meestal een kleine transactiekost, vergelijkbaar met kaartbetalingen. De besparing op gemiste incasso‑kosten, minder administratieve tijd en lager fraude‑risico wegen echter vaak ruimschoots op tegen die extra kosten.
Hoe IT Move NL kan helpen
Het implementeren van open‑banking checks klinkt technisch, maar je hoeft het niet alleen te doen. Ons Security & Protection‑team kan een compliant AIS‑integratie opzetten die naadloos aansluit op jouw website of webshop, terwijl onze AI & Automation‑specialisten de workflow zo inrichten dat de controles automatisch verlopen, zonder extra handmatige stappen.
Wij zorgen voor:
- Het selecteren van een betrouwbare, PSD2‑compliant open‑banking provider.
- Het koppelen van de provider‑API’s aan jouw checkout‑ of facturatiesysteem.
- Het configureren van realtime IBAN‑validatie en saldo‑checks.
- Het waarborgen dat het gehele proces voldoet aan de Nederlandse privacywetgeving.
Wil je je cashflow beschermen, betalingsproblemen verminderen en klanten tevreden houden? Neem dan vandaag nog contact met ons op. Een kort gesprek is alles wat nodig is om van elke incasso een betrouwbare inkomstenstroom te maken.
Bronnen:

Hij/Hem · AWS Certified Solutions Architect | Cloud Engineer @ Essent
Cloud Engineer bij Essent B.V. met meer dan 10 jaar ervaring in de tech-industrie. AWS Certified met een passie voor serverless architecturen, Infrastructure as Code en DevOps. Bedreven in TypeScript, Python en Terraform. Gevestigd in Amersfoort.
 Nederlandse versie geschreven met hulp van Mistral AI.
BLIJF OP DE HOOGTE
// Cloud, AI & DevOps inzichten — direct in je inbox.
Geen spam. Uitschrijven wanneer je wilt.
// Gerelateerde artikelen
Hulp nodig met je cloud infrastructuur?
Ons team van experts staat klaar om je te helpen met de complexiteit van moderne cloud architectuur.
Neem Contact Op