Cómo un solo domiciliado fallido puede afectar a tu negocio y la solución del Open Banking
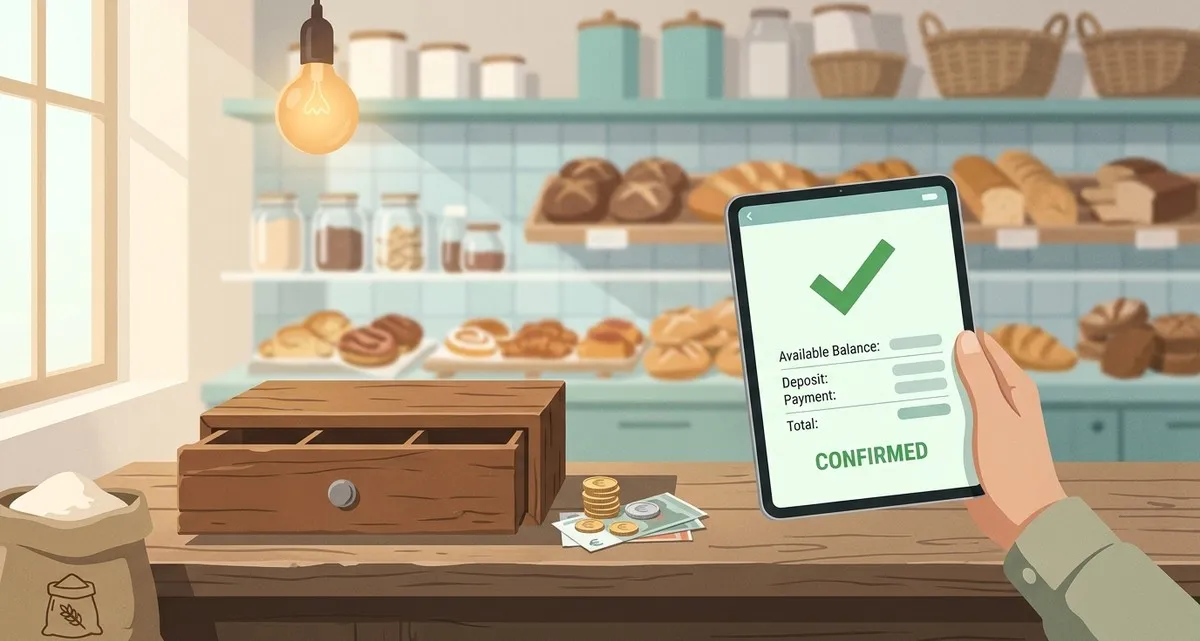
Por qué un solo domiciliado fallido puede costar a tu negocio – y cómo evitarlo
Imagina una panadería que espera 500 € de un cliente habitual el primer día del mes. El pago se rechaza porque el cliente ha escrito mal el IBAN. La panadería tiene que perseguir el cobro, dedica tiempo al teléfono y corre el riesgo de un vacío de liquidez que retrase la compra de materias primas frescas. Para una pequeña empresa, un único domiciliado fallido puede convertirse rápidamente en ventas perdidas, clientes insatisfechos y costes administrativos extra.
El Open Banking te permite detectar esos errores antes de que el dinero salga de la cuenta. Gracias a los servicios de información de cuentas en tiempo real (AIS) puedes comprobar que los datos bancarios son correctos, verificar que hay saldo suficiente y, si lo deseas, detectar actividad sospechosa. ¿El resultado? Menos pagos fallidos, menos fraude y un flujo de caja más fluido, sin necesidad de ser un experto en tecnología.
Qué es el Open Banking y cómo funciona para pymes en España
El Open Banking es un conjunto de normas que permiten a los bancos compartir datos del cliente, con su autorización, a terceros mediante APIs seguras. En la práctica, un cliente puede concederte permiso para:
- Leer los datos de su cuenta bancaria (IBAN y nombre del titular).
- Consultar el saldo en tiempo real.
- Confirmar que la cuenta pertenece a la persona que paga.
Todo ocurre al instante, directamente desde el banco, y la información se cifra de extremo a extremo. Para un empresario español, el proceso resulta familiar porque los consumidores llevan años usando pagos directos y domiciliaciones automáticas. El Open Banking simplemente añade una capa digital que hace esos pagos más seguros e inteligentes.
Servicios de Información de Cuentas (AIS) – el poder oculto tras un pago sencillo
AIS es el nombre técnico del acceso “solo lectura” descrito antes. Cuando integras una solución AIS, el flujo de pago se ve así:
- El cliente pulsa «Pagar con Banco».
- Es redirigido a la página de acceso de su propio banco (la misma que usa para su banca online).
- Tras iniciar sesión y dar su consentimiento, el proveedor recupera los datos de la cuenta y, si lo deseas, el saldo actual.
- Tu sistema recibe una confirmación de que la cuenta es válida y, opcionalmente, de que el saldo es suficiente.
- El pago se inicia automáticamente.
Al verificar antes de la transacción, evitas los habituales errores de “IBAN incorrecto” o “fondos insuficientes” que normalmente sólo aparecen después de haber enviado la factura.
Ejemplo realista (ficticio)
María dirige una pequeña panadería en Madrid. Ofrece a sus clientes la opción de suscribirse a una caja mensual de panes artesanales. Cada mes envía una domiciliación automática de 45 €.
-
Antes del Open Banking: María pide a los clientes que introduzcan su IBAN en un formulario. Un mes, un nuevo suscriptor escribe mal un dígito. La primera domiciliación falla, el software de contabilidad marca el pago como pendiente y María pasa una hora al teléfono intentando corregirlo. Mientras tanto, el flujo de caja se estrecha porque los 45 € nunca llegan.
-
Después de añadir AIS: María sustituye el formulario por un botón «Pagar con Banco» que utiliza un proveedor de Open Banking. Cuando el nuevo suscriptor pulsa el botón, el proveedor verifica al instante el IBAN y confirma que la cuenta pertenece al cliente. La comprobación de saldo también muestra que hay fondos suficientes para los 45 €. La domiciliación se ejecuta en el primer intento y María nunca tiene que perseguir al cliente.
El mismo principio vale para importes mayores, facturas de suministros o cualquier servicio recurrente. Lo único que cambia es la magnitud del riesgo que evitas.
Lista de verificación: Qué puedes hacer hoy
| ✅ Acción | Por qué es importante |
|---|---|
| Solicitar consentimiento para usar AIS | Sin permiso explícito no puedes leer los datos de la cuenta. Un simple checkbox en el proceso de pago basta. |
| Elegir un proveedor de Open Banking certificado | Busca un proveedor que cumpla con la normativa PSD2 española y ofrezca tanto iniciación de pagos como servicios de información de cuentas. |
| Añadir verificación de IBAN en tiempo real | Detecta errores tipográficos antes de intentar el cobro, eliminando el trabajo manual de corrección. |
| Activar comprobaciones de saldo para pagos recurrentes | Saber que el cliente dispone de fondos reduce la probabilidad de una domiciliación fallida y sus comisiones asociadas. |
| Integrar las comprobaciones en tu sistema de facturación o e‑commerce | La mayoría de plataformas modernas (Shopify, WooCommerce, aplicaciones web a medida) disponen de plugins o APIs que facilitan la integración. |
| Formar al personal en el nuevo flujo | Una breve demo interna asegura que todos saben qué ocurre cuando un pago es rechazado y cómo actuar. |
Al marcar estos puntos, conviertes un método de pago sencillo en una defensa proactiva del flujo de caja.
Preguntas frecuentes
P: ¿Necesito un desarrollador para implementar Open Banking?
R: No necesariamente. Muchos proveedores ofrecen módulos «plug‑and‑play» para las plataformas de e‑commerce más usadas. Si tu tienda es a medida, bastará con unos pocos días de desarrollo para añadir las llamadas a la API.
P: ¿Los datos de mis clientes están seguros?
R: Sí. La información se transmite por canales cifrados y el proveedor nunca almacena los datos completos de la cuenta, sino un token que tu sistema usa solo para esa transacción. Además, el cliente inicia sesión en su propio banco, por lo que tú nunca ves su contraseña.
P: ¿El Open Banking aumentará mis costes?
R: Los proveedores suelen cobrar una pequeña comisión por transacción, similar a la de las tarjetas. Sin embargo, el ahorro por evitar comisiones de domiciliaciones fallidas, reducir tiempo administrativo y disminuir el riesgo de fraude suele superar ese gasto extra.
Cómo puede ayudar IT Move NL
Implementar comprobaciones de Open Banking puede parecer técnico, pero no tienes que hacerlo solo. Nuestro equipo de Seguridad y Protección puede configurar una integración AIS que cumpla la normativa y se adapte a tu web o tienda online, mientras que nuestros especialistas en IA y Automatización ajustan el flujo para que las verificaciones se realicen de forma automática, sin pasos manuales.
Nos encargamos de:
- Seleccionar un proveedor de Open Banking fiable y compatible con PSD2.
- Conectar las APIs del proveedor con tu sistema de checkout o facturación.
- Configurar la validación de IBAN en tiempo real y la comprobación de saldo.
- Garantizar que todo el proceso cumple con la normativa española de protección de datos.
Si quieres proteger tu flujo de caja, reducir los dolores de cabeza por pagos y mantener a tus clientes satisfechos, contáctanos hoy mismo. Basta una llamada rápida para comenzar a transformar cada domiciliado en una fuente de ingresos segura.
Fuentes:

Él · AWS Certified Solutions Architect | Cloud Engineer @ Essent
Cloud Engineer en Essent B.V. con más de 10 años de experiencia en la industria tecnológica. Certificado en AWS, apasionado por arquitecturas serverless, Infrastructure as Code y DevOps. Competente en TypeScript, Python y Terraform. Con sede en Amersfoort, Países Bajos.
MANTENTE AL DÍA
// Insights de Cloud, IA y DevOps — directo a tu bandeja de entrada.
Sin spam. Date de baja cuando quieras.
// Artículos relacionados
¿Necesitas ayuda con tu infraestructura cloud?
Nuestro equipo de expertos está listo para ayudarte a navegar por las complejidades de la arquitectura cloud moderna.
Contáctenos